Coût par chantier signé : calculer votre acquisition BTP
Calculez le coût complet de vos chantiers signés avec un exemple fictif, une règle d'attribution et des précautions pour les ventes tardives.
En bref Divisez les dépenses d'acquisition retenues par les chantiers signés qui leur sont attribués. Précisez le périmètre, les demandes concernées et la date d'observation. Comparez ce coût à la contribution des travaux vendus, pas seulement à leur chiffre d'affaires.
Votre publicité affiche un coût par formulaire et votre prestataire parle de demandes qualifiées. Votre trésorerie dépend pourtant des travaux vendus, puis réalisés et encaissés. Ces chiffres correspondent à des étapes différentes : aucun ne remplace les autres.
Une feuille de calcul peut suffire pour commencer. La difficulté consiste surtout à choisir ce que vous comptez et à conserver la même règle d'une période à l'autre. L'exemple ci-dessous est entièrement fictif : il explique une méthode, sans décrire un résultat client ni un tarif WEBL.
1. Définir le chantier signé et les dépenses retenues
Choisissez un événement documentable, par exemple un devis accepté selon votre procédure interne. Conservez sa date et la référence du dossier. Séparez signature, annulation, réalisation et encaissement. Plusieurs versions d'un devis pour le même projet ne doivent pas créer artificiellement plusieurs chantiers.
Google Ads distingue le prospect qualifié de celui ayant franchi une étape de conversion définie par l'entreprise.12 Une « conversion » dans l'outil ne signifie donc pas automatiquement une signature dans votre suivi. Vérifiez l'événement avant de reprendre son total.
Recensez ensuite les dépenses nécessaires pour obtenir et traiter les demandes : diffusion, achat de contacts, gestion, outils dédiés et temps commercial valorisé. Séparez factures et temps interne estimé. Pour une création réutilisable, annoncez sa répartition ou son affectation complète au test. Gardez une base fiscale cohérente, sans mélanger HT et TTC, et faites confirmer vos conventions comptables si nécessaire.
2. Rattacher les signatures aux bonnes demandes
Conservez la date d'arrivée et la source de chaque demande. Une campagne de ce mois peut produire une signature plus tard ; une signature de ce mois peut venir d'une demande ancienne. Diviser les dépenses mensuelles par toutes les signatures mensuelles sans regarder leur origine mélange ces situations.
La méthode proposée consiste à suivre un groupe de demandes entrées pendant une période définie, avec les dépenses retenues pour ce groupe. Observez son évolution à une date annoncée. Si plusieurs canaux interviennent, choisissez une attribution documentée : premier contact identifié, dernier contact avant demande ou répartition explicite. Ne comptez pas intégralement la même vente dans plusieurs canaux du total général.
Le conseil WEBL Ajoutez une catégorie « source inconnue ». Revenez aux dossiers pour la compléter lorsque vous trouvez une preuve, sans attribuer les ventes au jugé pour remplir le tableau.
3. Choisir le bon dénominateur
Les indicateurs suivants décrivent des étapes différentes du même groupe de demandes. Ce sont des définitions de pilotage, pas des moyennes de marché ni des objectifs BTP.
| Indicateur | Calcul avec le coût retenu |
|---|---|
| Coût par demande | Coût / demandes distinctes |
| Coût par demande qualifiée | Coût / demandes acceptées selon vos critères |
| Coût par rendez-vous tenu | Coût / rendez-vous réellement effectués |
| Coût par chantier signé | Coût / chantiers signés attribués |
Dédupliquez les demandes concernant le même projet. Une réservation annulée n'est pas un rendez-vous tenu. Vérifiez que tous les dénominateurs viennent bien du groupe étudié, et non d'un autre export ou d'une période différente.
Google définit une action de conversion comme une activité spécifique du client profitable à l'entreprise.15 Le suivi technique complète votre lecture, mais il ne dispense pas de rapprocher les événements des dossiers commerciaux. Un formulaire envoyé reste une autre mesure qu'un chantier vendu.
4. Exemple fictif : du coût par demande au coût par chantier
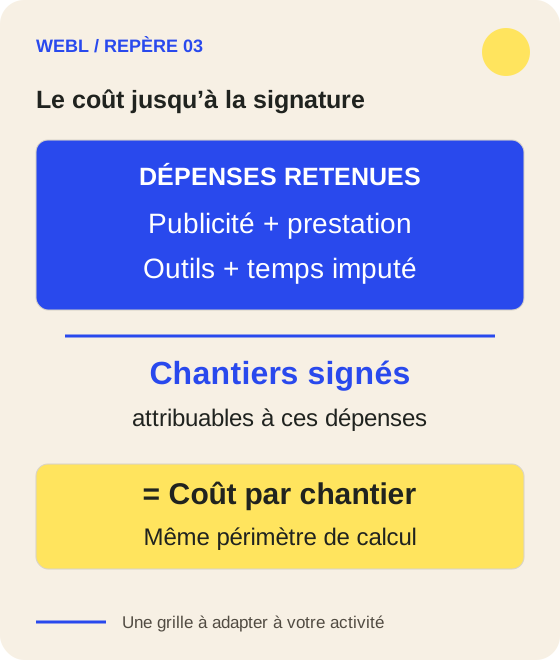
Supposons des dépenses de 1 200 € pour la diffusion, 600 € pour la gestion, 200 € pour les outils affectés au test et 400 € de temps interne valorisé. Le coût complet est de 2 400 €, dont 2 000 € de paiements externes. Les 400 € restants représentent une estimation du travail interne, pas une facture supplémentaire.
À la date de revue, le groupe compte 40 demandes distinctes, dont 20 qualifiées. Douze rendez-vous ont été tenus et quatre chantiers sont signés. Les autres dossiers gardent leur statut réel ; ils ne sont pas tous considérés comme perdus.
| Mesure fictive | Opération | Résultat |
|---|---|---|
| Coût par demande | 2 400 € / 40 | 60 € |
| Coût par demande qualifiée | 2 400 € / 20 | 120 € |
| Coût par rendez-vous tenu | 2 400 € / 12 | 200 € |
| Coût complet par chantier signé | 2 400 € / 4 | 600 € |
| Diffusion seule par chantier signé | 1 200 € / 4 | 300 € |
Les deux dernières lignes sont compatibles parce qu'elles n'incluent pas les mêmes dépenses. Afficher seulement 300 € sous le libellé « coût d'acquisition » masquerait le reste du périmètre. Présentez ensemble le coût média, le coût complet et le nombre de signatures pour que le lecteur puisse refaire le calcul.
5. Actualiser les ventes tardives et traiter les zéros
Supposons que deux autres dossiers du même groupe aboutissent, sans dépense supplémentaire affectée. Le coût historique reste de 2 400 €, pour six signatures : le coût complet par chantier signé devient 400 €. Conservez la première lecture et datez la nouvelle. Si une relance consomme du temps ou un budget inclus dans votre périmètre, actualisez aussi les dépenses.
Ces signatures tardives restent rattachées aux demandes d'origine pour cette analyse. Vous pouvez suivre les ventes mensuelles dans un autre tableau, sans confondre les deux lectures. Notez également les annulations ou corrections de doublons qui modifient les totaux.
Sans signature observée, le ratio n'est pas calculable à cette date. Affichez la dépense engagée et « aucune signature observée », pas zéro euro. Lorsqu'un coût manque, indiquez « provisoire » et nommez la ligne attendue.
Le conseil WEBL Gardez séparés les montants estimés et les dépenses justifiées. À chaque revue, remplacez les estimations documentées et archivez la lecture précédente pour expliquer les écarts.
6. Comparer le coût à la contribution des travaux
Reprenons la première revue fictive : quatre chantiers à 8 000 € HT chacun représentent 32 000 € HT de chiffre d'affaires. Avec 24 000 € de coûts de réalisation retenus, la contribution avant acquisition est de 8 000 €. Après les 2 400 € d'acquisition, il reste 5 600 € dans ce périmètre.
Ce solde n'est pas un bénéfice net. Il ne couvre pas nécessairement toutes les charges de structure, les aléas et les autres coûts de l'entreprise. Le chiffre d'affaires seul donnerait donc une lecture trop favorable.
Avant d'augmenter une dépense, regardez les travaux vendus, leur coût de réalisation et votre capacité à les exécuter. Deux canaux peuvent présenter des coûts d'acquisition différents tout en apportant des projets de contribution et de charge très différentes. Un montant de chantier élevé ne suffit pas à trancher.
7. Faire une revue courte et éviter les erreurs de comparaison
La méthode proposée par WEBL privilégie un calcul que l'équipe peut expliquer. À chaque revue :
- Fixez le groupe de demandes et la date d'observation.
- Rassemblez les dépenses, les signatures documentées et les dossiers ouverts.
- Vérifiez attribution, doublons et montants estimés.
- Calculez les ratios, examinez la contribution et archivez le bilan.
Les erreurs à éviter sont de mélanger les signatures du mois avec les demandes étudiées, de présenter la diffusion seule comme le coût complet ou de compter une vente plusieurs fois. N'affichez pas non plus zéro sans signature et ne présentez pas le solde calculé comme un bénéfice net.
Avant de comparer deux canaux, vérifiez le périmètre des dépenses, la maturité des dossiers et les prestations vendues. Une lecture de projets déjà décidés n'est pas comparable à celle de demandes récentes. Le bilan doit permettre de distinguer un coût élevé, un suivi incomplet et une décision encore trop précoce.
8. FAQ
Quel est le bon coût par chantier signé dans le BTP ?
Aucun seuil universel n'est proposé ici. Regardez la contribution des travaux vendus, les charges à couvrir et votre capacité de réalisation avant de fixer votre limite.
Dois-je compter le temps passé à rappeler ?
Oui dans une lecture du coût complet, avec une convention de valorisation annoncée. Séparez ce temps des paiements externes pour distinguer travail interne et trésorerie.
Que faire si aucun chantier n'est encore signé ?
Affichez les dépenses et l'absence de signature à la date de revue. Examinez les dossiers ouverts et prévoyez une nouvelle lecture, sans annoncer un coût nul ni des ventes certaines.
Une vente tardive modifie-t-elle le calcul ?
Oui, si elle vient du groupe étudié. Actualisez signatures et éventuelles dépenses supplémentaires, en conservant les dates et résultats précédents.
Par où commencer avec WEBL si mes chiffres sont incomplets ?
Préparez les dépenses disponibles, les signatures documentées et les informations manquantes. Le diagnostic WEBL vous propose de faire le point sur votre acquisition ; il ne remplace pas ce calcul. Utilisez votre liste pour préciser ce qui reste à mesurer.
Sources
[12] https://support.google.com/google-ads/answer/11459091?hl=fr — À propos des prospects qualifiés et convertis - Aide Google Ads
[15] https://support.google.com/google-ads/answer/1722022?hl=fr — À propos de la mesure des conversions - Aide Google Ads